Wavelet Denoising and Model Parsimony in High-Frequency Momentum Strategies: Evidence from China’s ChiNext Market

Article Information
Abstract
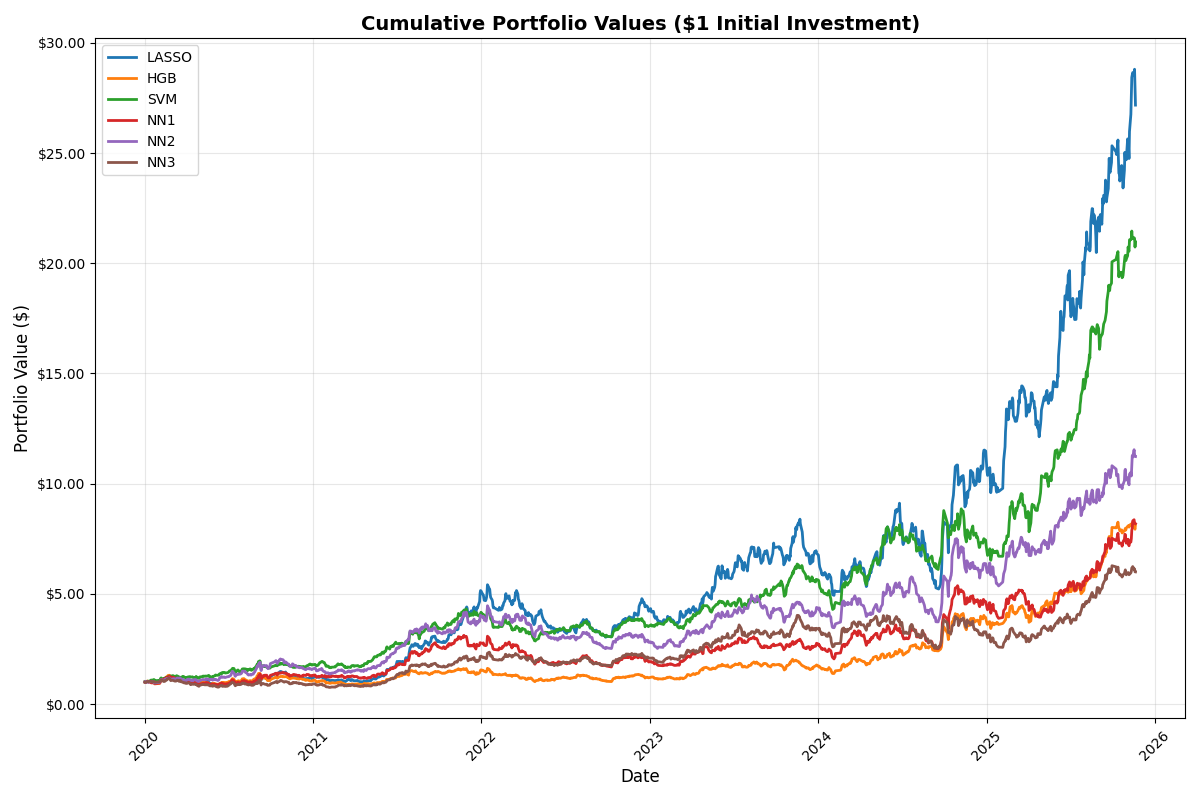
This study introduces a sophisticated dual-denoising framework for high-frequency momentum strategies in China's ChiNext market, integrating wavelet-based temporal filtering with isolation forest cross-sectional anomaly detection. Utilizing a comprehensive dataset of over 2 million daily observations from January 2016 to November 2025, the results demonstrate that wavelet denoising achieves exceptional efficacy for turnover series with a mean Signal-to-Noise Ratio improvement of 10.7 dB, while isolation forest robustly identifies anomalous stocks characterized by excessive trading activity and distorted risk-return profiles. Empirical results reveal that parsimonious models with wavelet denoising consistently outperform complex alternatives, with linear-kernel Support Vector Machines achieving Sharpe ratios of 0.1132 in long portfolios and 0.0649 in long-short implementations. Contrary to conventional wisdom, simpler architectures demonstrate superior performance, with single-layer neural networks and regularized linear models surpassing deeper architectures across all denoising configurations. The methodology demonstrates remarkable regime invariance, maintaining consistent performance during both low-volatility and high-volatility market states. These findings establish wavelet denoising as a critical preprocessing technique for high-frequency financial data and challenge assumptions about the necessity of complex models in quantitative finance, providing computationally efficient approaches suitable for both institutional and retail investors.
Graphical Abstract
Keywords
Data Availability Statement
Funding
Conflicts of Interest
AI Use Statement
Ethical Approval and Consent to Participate
References
- Sun, E. W., & Meinl, T. (2012). A new wavelet-based denoising algorithm for high-frequency financial data mining. European Journal of Operational Research, 217(3), 589-599.
[CrossRef] [Google Scholar] - Jegadeesh, N., & Titman, S. (1993). Returns to buying winners and selling losers: Implications for stock market efficiency. The Journal of finance, 48(1), 65-91.
[CrossRef] [Google Scholar] - Asness, C. (2011). Momentum in Japan: The Exception that Proves the Rule. The Journal of Portfolio Management, 37(4), 67-75. http://doi.org/10.3905/jpm.2011.37.4.067
[Google Scholar] - Asness, C. S., Moskowitz, T. J., & Pedersen, L. H. (2013). Value and momentum everywhere. The journal of finance, 68(3), 929-985.
[CrossRef] [Google Scholar] - Barroso, P., & Santa-Clara, P. (2015). Momentum has its moments. Journal of financial economics, 116(1), 111-120.
[CrossRef] [Google Scholar] - Mallat, S. G. (1989). A theory for multiresolution signal decomposition: the wavelet representation. IEEE transactions on pattern analysis and machine intelligence, 11(7), 674-693.
[CrossRef] [Google Scholar] - Gençay, R., Selçuk, F., & Whitcher, B. J. (2002). An introduction to wavelets and other filtering methods in finance and economics. Waves in Random Media, 12(3), 399.
[CrossRef] [Google Scholar] - O'hara, M. (1998). Market microstructure theory. John Wiley & Sons.
[Google Scholar] - Hasbrouck, J. (2007). Empirical market microstructure: The institutions, economics, and econometrics of securities trading. Oxford: Oxford University Press.
[Google Scholar] - Roll, R. (1984). A simple implicit measure of the effective bid‐ask spread in an efficient market. The Journal of finance, 39(4), 1127-1139.
[CrossRef] [Google Scholar] - Lo, A. W., & MacKinlay, A. C. (1990). An econometric analysis of nonsynchronous trading. Journal of Econometrics, 45(1-2), 181-211.
[CrossRef] [Google Scholar] - Kyle, A. S. (1985). Continuous auctions and insider trading. Econometrica: Journal of the Econometric Society, 1315-1335.
[CrossRef] [Google Scholar] - Biais, B., Foucault, T., & Moinas, S. (2015). Equilibrium fast trading. Journal of Financial Economics, 116(2), 292-313.
[CrossRef] [Google Scholar] - Novy-Marx, R., & Velikov, M. (2016). A taxonomy of anomalies and their trading costs. The Review of Financial Studies, 29(1), 104-147.
[CrossRef] [Google Scholar] - Daubechies, I. (1992). Ten lectures on wavelets. Society for Industrial and Applied Mathematics.
[CrossRef] [Google Scholar] - Meyer, Y. (1992). Wavelets and operators (No. 37). Cambridge university press.
[CrossRef] [Google Scholar] - Donoho, D. L., & Johnstone, J. M. (1994). Ideal spatial adaptation by wavelet shrinkage. Biometrika, 81(3), 425-455.
[CrossRef] [Google Scholar] - Ramsey, J. B., & Lampart, C. (1998). Decomposition of economic relationships by timescale using wavelets. Macroeconomic Dynamics, 2(1), 49-71.
[CrossRef] [Google Scholar] - Gallegati, M. (2012). A wavelet-based approach to test for financial market contagion. Computational Statistics & Data Analysis, 56(11), 3491-3497.
[CrossRef] [Google Scholar] - Yi, Y., & Gao, X. (2025). The Application of Dual-Denoised Momentum Factors in Portfolio Management: A Study of ChiNext Stocks for Retail Investors. ICCK Journal of Applied Mathematics, 1(3), 129-144.
[CrossRef] [Google Scholar] - Gu, S., Kelly, B., & Xiu, D. (2020). Empirical asset pricing via machine learning. The Review of Financial Studies, 33(5), 2223-2273.
[CrossRef] [Google Scholar] - Kozak, S., Nagel, S., & Santosh, S. (2020). Shrinking the cross-section. Journal of Financial Economics, 135(2), 271-292.
[CrossRef] [Google Scholar] - Moritz, B., & Zimmermann, T. (2022). Tree-based conditional portfolio sorts: The relation between past and future stock returns. The Review of Financial Studies, 35(4), 1740-1790.
[CrossRef] [Google Scholar] - Bandi, F. M., & Russell, J. R. (2006). Separating microstructure noise from volatility. Journal of Financial Economics, 79(3), 655-692.
[CrossRef] [Google Scholar] - Liu, J., Stambaugh, R. F., & Yuan, Y. (2019). Size and value in China. Journal of financial economics, 134(1), 48-69.
[CrossRef] [Google Scholar] - Liu, F. T., Ting, K. M., & Zhou, Z. H. (2008, December). Isolation forest. In 2008 eighth ieee international conference on data mining (pp. 413-422). IEEE.
[CrossRef] [Google Scholar] - Moskowitz, T. J., Ooi, Y. H., & Pedersen, L. H. (2012). Time series momentum. Journal of financial economics, 104(2), 228-250.
[CrossRef] [Google Scholar]
Cited By (2)
-
Yantong Long, Sixi Chen. A user-intent guided diffusion-segmentation collaborative framework for controllable digital media content generation.
Scientific Reports, 2026 , 16 (1).
[CrossRef] -
Yang Zhang. SG-YOLO: A multi-module enhanced target detection method adapted to vehicle–road cooperation.
Alexandria Engineering Journal, 2026 , 145 .
[CrossRef]
Cite This Article
TY  - JOUR
AU  - Yi, Yingnan
PY  - 2026
DA  - 2026/04/10
TI  - Wavelet Denoising and Model Parsimony in High-Frequency Momentum Strategies: Evidence from China’s ChiNext Market
JO  - ICCK Transactions on Machine Intelligence
T2  - ICCK Transactions on Machine Intelligence
JF  - ICCK Transactions on Machine Intelligence
VL  - 2
IS  - 3
SP  - 172
EP  - 189
DO  - 10.62762/TMI.2025.742127
UR  - https://www.icck.org/article/abs/TMI.2025.742127
KW  - momentum investing
KW  - wavelet denoising
KW  - portfolio management
KW  - chiNext market
KW  - machine learning
KW  - financial signal processing
AB  - This study introduces a sophisticated dual-denoising framework for high-frequency momentum strategies in China's ChiNext market, integrating wavelet-based temporal filtering with isolation forest cross-sectional anomaly detection. Utilizing a comprehensive dataset of over 2 million daily observations from January 2016 to November 2025, the results demonstrate that wavelet denoising achieves exceptional efficacy for turnover series with a mean Signal-to-Noise Ratio improvement of 10.7 dB, while isolation forest robustly identifies anomalous stocks characterized by excessive trading activity and distorted risk-return profiles. Empirical results reveal that parsimonious models with wavelet denoising consistently outperform complex alternatives, with linear-kernel Support Vector Machines achieving Sharpe ratios of 0.1132 in long portfolios and 0.0649 in long-short implementations. Contrary to conventional wisdom, simpler architectures demonstrate superior performance, with single-layer neural networks and regularized linear models surpassing deeper architectures across all denoising configurations. The methodology demonstrates remarkable regime invariance, maintaining consistent performance during both low-volatility and high-volatility market states. These findings establish wavelet denoising as a critical preprocessing technique for high-frequency financial data and challenge assumptions about the necessity of complex models in quantitative finance, providing computationally efficient approaches suitable for both institutional and retail investors.
SN  - 3068-7403
PB  - Institute of Central Computation and Knowledge
LA  - English
ER  -
@article{Yi2026Wavelet,
  author = {Yingnan Yi},
  title = {Wavelet Denoising and Model Parsimony in High-Frequency Momentum Strategies: Evidence from China’s ChiNext Market},
  journal = {ICCK Transactions on Machine Intelligence},
  year = {2026},
  volume = {2},
  number = {3},
  pages = {172-189},
  doi = {10.62762/TMI.2025.742127},
  url = {https://www.icck.org/article/abs/TMI.2025.742127},
  abstract = {This study introduces a sophisticated dual-denoising framework for high-frequency momentum strategies in China's ChiNext market, integrating wavelet-based temporal filtering with isolation forest cross-sectional anomaly detection. Utilizing a comprehensive dataset of over 2 million daily observations from January 2016 to November 2025, the results demonstrate that wavelet denoising achieves exceptional efficacy for turnover series with a mean Signal-to-Noise Ratio improvement of 10.7 dB, while isolation forest robustly identifies anomalous stocks characterized by excessive trading activity and distorted risk-return profiles. Empirical results reveal that parsimonious models with wavelet denoising consistently outperform complex alternatives, with linear-kernel Support Vector Machines achieving Sharpe ratios of 0.1132 in long portfolios and 0.0649 in long-short implementations. Contrary to conventional wisdom, simpler architectures demonstrate superior performance, with single-layer neural networks and regularized linear models surpassing deeper architectures across all denoising configurations. The methodology demonstrates remarkable regime invariance, maintaining consistent performance during both low-volatility and high-volatility market states. These findings establish wavelet denoising as a critical preprocessing technique for high-frequency financial data and challenge assumptions about the necessity of complex models in quantitative finance, providing computationally efficient approaches suitable for both institutional and retail investors.},
  keywords = {momentum investing, wavelet denoising, portfolio management, chiNext market, machine learning, financial signal processing},
  issn = {3068-7403},
  publisher = {Institute of Central Computation and Knowledge}
}
Publisher's Note
ICCK stays neutral with regard to jurisdictional claims in published maps and institutional affiliations.
Rights and Permissions
Portico
